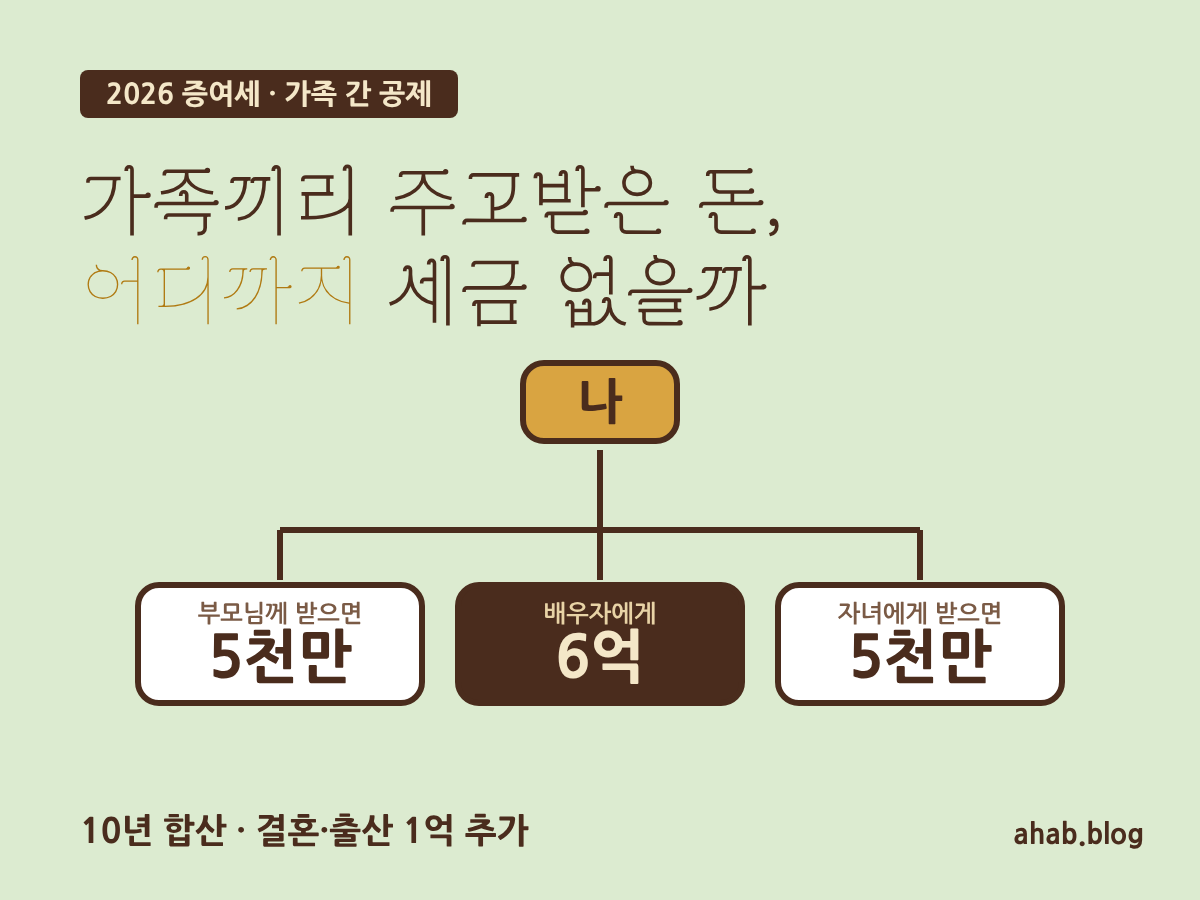
부모님이 전세 보증금을 보태 주시거나, 결혼할 때 목돈을 받거나, 반대로 자녀가 부모님 생활비를 크게 보내 드리는 일은 흔합니다. 그런데 “가족끼리 주고받은 돈에도 증여세가 붙나요?”라는 질문에는 막상 정확히 답하기 어렵지요. 이 글은 상속세 및 증여세법 조문(국가법령정보센터, 2026년 11월 확인)을 그대로 읽어 가며 가족 간 증여재산공제 한도, 결혼·출산 추가 공제, 신고 기한을 순서대로 정리했습니다.
1. 누구에게 받았는지에 따라 공제 한도가 다릅니다
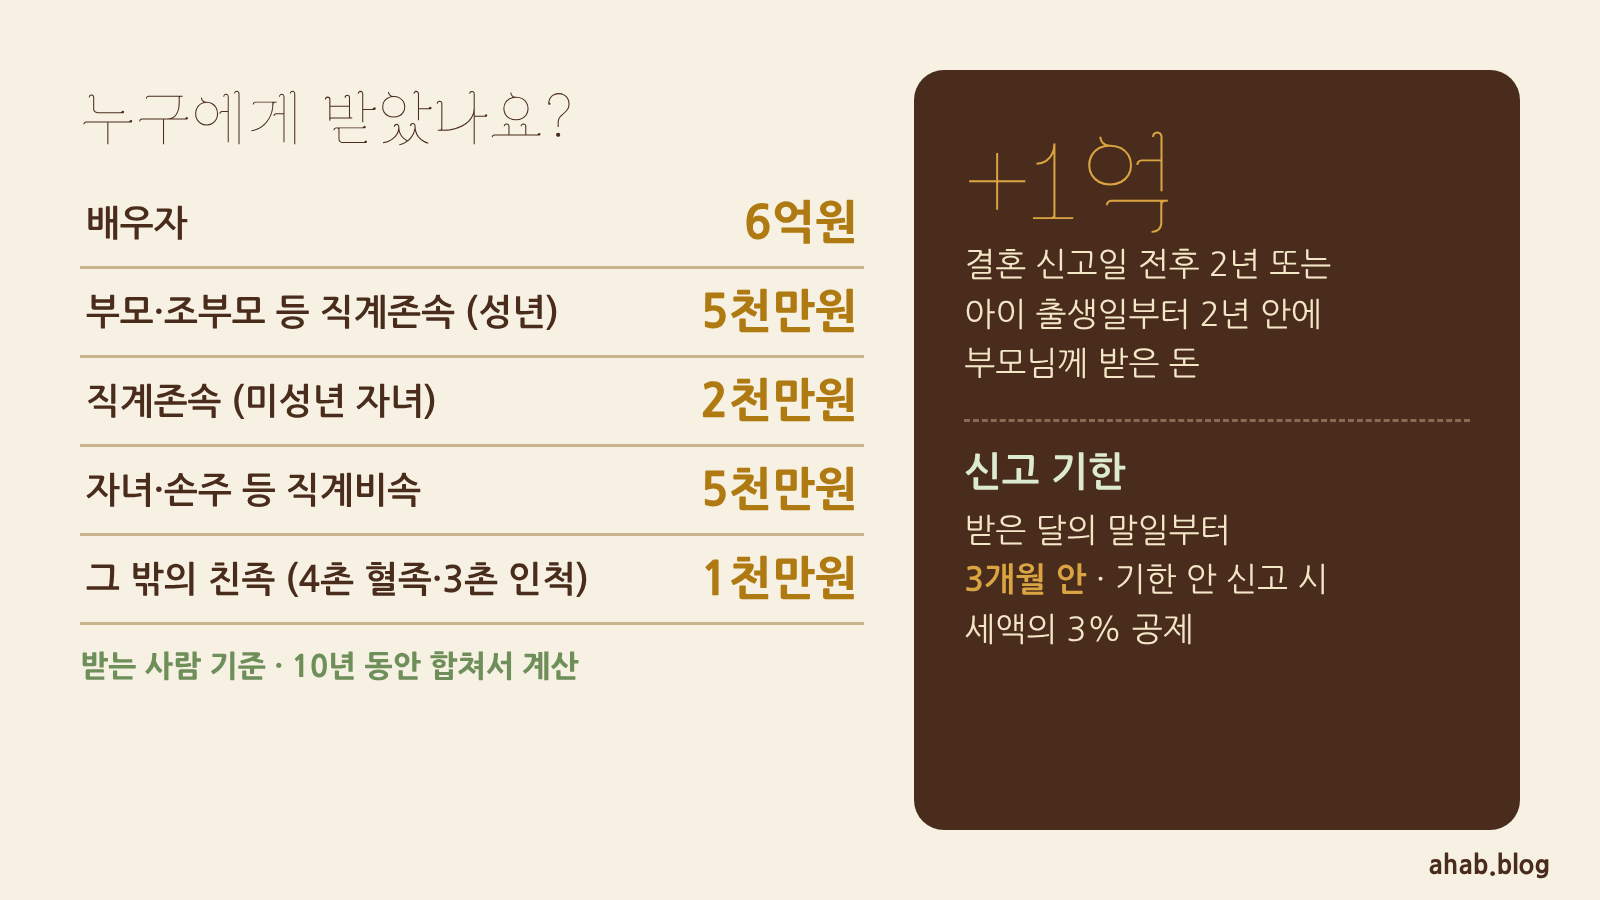
증여세는 받는 사람이 내는 세금입니다. 법(제53조)은 누구에게서 받았느냐에 따라 아래 금액을 증여세 과세가액에서 빼 줍니다.
- 배우자에게 받은 경우: 6억원
- 직계존속(부모·조부모 등)에게 받은 경우: 5천만원, 받는 사람이 미성년자이면 2천만원
- 직계비속(자녀·손주 등)에게 받은 경우: 5천만원
- 그 밖의 4촌 이내 혈족, 3촌 이내 인척: 1천만원
여기서 가장 많이 놓치는 부분이 “10년 합산”입니다. 법은 이번에 공제받을 금액과 그 전 10년 동안 이미 공제받은 금액을 합쳐서 위 한도를 넘으면 넘는 부분은 공제하지 않는다고 적고 있습니다. 즉 성인 자녀가 아버지에게 3천만원, 몇 년 뒤 어머니에게 3천만원을 받았다면 두 분 모두 ‘직계존속’ 한 칸이라 공제는 합쳐서 5천만원까지만 됩니다. 또 같은 사람(부모라면 그 배우자 포함)에게 10년 안에 받은 돈이 1천만원 이상이면 앞의 증여액도 합쳐서 세금을 계산합니다(제47조).
반대 방향도 같습니다. 자녀가 부모님께 큰돈을 드리는 경우는 ‘직계비속에게서 받은 것’이라 부모님 쪽에서 5천만원 공제가 적용됩니다. 이 부분을 실제 사례 중심으로 풀어 쓴 책이 「부모님께 돈 드릴 때 세금 안 내는 법」입니다.
2. 결혼·출산 때는 1억원을 따로 더 빼 줍니다
2024년부터 생긴 혼인·출산 증여재산공제(제53조의2)는 기본 공제와 별개로 1억원을 더 공제합니다.
- 혼인: 혼인관계증명서상 신고일 전후 2년 이내에 직계존속에게 받은 재산
- 출산·입양: 자녀의 출생일(입양신고일)부터 2년 이내에 직계존속에게 받은 재산
- 혼인 공제와 출산 공제를 합쳐서 1억원이 한도입니다. 결혼 때 1억, 출산 때 또 1억이 아닙니다.
그래서 성인 자녀가 결혼 신고 즈음 부모님께 받는 돈은 기본 5천만원과 혼인 1억원을 더해 최대 1억5천만원까지 공제 대상이 됩니다. 주의할 점도 법에 적혀 있습니다. 결혼 전에 공제를 받았는데 증여일부터 2년 안에 혼인하지 않으면, 정해진 기간 안에 수정신고 등을 해야 가산세를 줄일 수 있습니다. 예비부부가 양가에서 받는 돈과 대출, 통장 합치기를 함께 정리하고 싶다면 「AI로 예비부부 돈 합치기」와 「AI로 결혼 준비 끝내기」가 도움이 됩니다.
3. 생활비·교육비는 원칙적으로 비과세지만
법(제46조)은 “사회통념상 인정되는 치료비, 피부양자의 생활비, 교육비”에는 증여세를 매기지 않는다고 합니다. 다만 ‘필요할 때 그때그때 쓰는’ 돈이 기준이라, 생활비 명목으로 받아 예금·주식·집 구입에 쓰면 증여로 볼 수 있습니다. 병원비는 병원에 직접 내고, 학비는 학교에 직접 보내는 식으로 흐름을 남겨 두는 것이 안전합니다.
4. 신고 기한과 신고하면 좋은 이유
- 신고 기한: 증여받은 날이 속하는 달의 말일부터 3개월 이내(제68조). 예를 들어 11월 20일에 받았다면 11월 30일부터 3개월, 즉 2월 말까지입니다.
- 기한 안에 신고하면 산출세액의 100분의 3을 신고세액공제로 빼 줍니다(제69조).
- 공제를 빼고 난 과세표준이 50만원 미만이면 증여세를 매기지 않습니다(제55조).
- 공제 한도 안이라 낼 세금이 없어도, 나중에 자금 출처를 설명할 때를 위해 신고해 두는 사람이 많습니다. 홈택스에서 증여세 신고를 직접 할 수 있습니다.
5. 가족 간 큰돈 오가기 전 체크리스트
- □ 받는 사람 기준으로 지난 10년 동안 같은 칸(부모, 배우자 등)에서 받은 돈을 적어 봤다
- □ 미성년 자녀라면 한도가 2천만원인 것을 확인했다
- □ 혼인신고일·출생일 기준 2년 안인지 날짜를 계산했다
- □ 현금 대신 계좌이체로 보내고 메모(예: “결혼자금 증여”)를 남겼다
- □ 빌려준 돈이라면 차용증·이자·상환 기록을 따로 남겼다
- □ 신고 기한(받은 달 말일 + 3개월)을 달력에 적었다
- □ 금액이 크거나 부동산이면 국세청 상담센터(126)나 세무사에게 확인했다
돈 이야기는 결국 가족 사이의 약속 이야기이기도 합니다. 나중에 남길 재산까지 미리 생각해 두고 싶다면 「유언장 처음 쓰는 법」도 함께 보세요. 아하브 서재의 모든 책은 앞 9쪽은 무료로 읽어 볼 수 있어요.
휴대폰 홈 화면에 아하브 서재를 설치해 두면 언제든 바로 열어 볼 수 있어요: https://ahab.co.kr/app
이 글은 2026년 11월 국가법령정보센터의 상속세 및 증여세법 조문을 기준으로 정리한 일반 정보입니다. 개별 상황에 따라 다를 수 있으니 실제 신고 전에는 국세청이나 세무 전문가에게 확인하세요.
상담 및 개발문의 연락처 : pnuai7@pusan.ac.kr
답글 남기기